في ثالث أكبر اقتصاد في العالم.. الديون تثقل كاهل ملايين الألمان
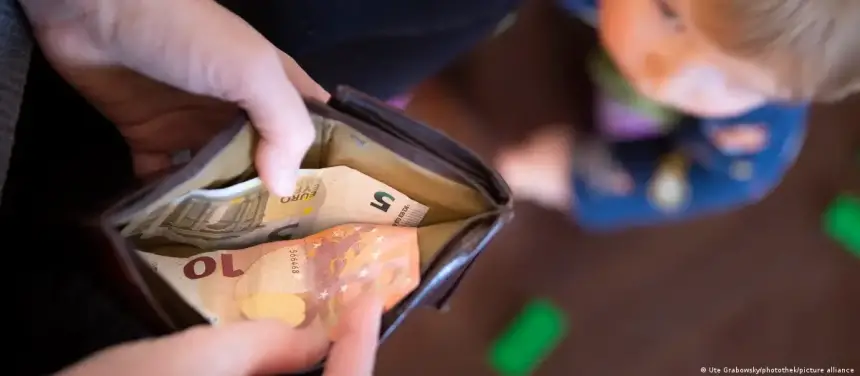
باتت المديونية المفرطة ظاهرة تمس ملايين الأشخاص في ألمانيا وتكشف عن الضغوط المتزايدة التي يفرضها ارتفاع تكاليف المعيشة وتباطؤ الاقتصاد. ووفق أحدث تقرير لـ"أطلس المديونية" الصادر عن شركة "كريديت ريفورم"، يعيش أكثر من 7.3 ملايين بالغ في ألمانيا في حالة مديونية مفرطة، فيما ارتفعت نسبة المتعثرين ماليًا إلى 10.58 % من إجمالي البالغين خلال عام 2026، بزيادة 0.42 نقطة مئوية مقارنة بالعام السابق، بحسب ما نقلت وكالة الأنباء الكاثوليكية "ك ن أ".
ارتفاع الأسعار يدفع مزيدًا من الأسر إلى التعثر
تبدو الأزمة انعكاسًا مباشرًا للضغوط الاقتصادية التي شهدتها ألمانيا خلال السنوات الأخيرة. فارتفاع تكاليف الطاقة والسكن والسلع الأساسية استنزف ميزانيات الكثير من الأسر، بينما زادت حالة عدم اليقين في سوق العمل من صعوبة مواجهة الأعباء المالية. ومع تراجع القدرة الشرائية، يجد عدد متزايد من الأشخاص أنفسهم عاجزين عن الوفاء بالتزاماتهم المالية أو سداد القروض والفواتير المستحقة.
الفئة المنتجة تدفع الثمن الأكبر
اللافت أن المديونية المفرطة لا تتركز بين كبار السن أو العاطلين عن العمل فقط، بل تضرب بقوة الفئة العمرية بين 30 و49 عامًا، وهي الشريحة التي تقع عليها عادة مسؤوليات العمل وإعالة الأسرة وتأمين السكن. فشراء منزل أو تربية الأطفال أو تحمل أقساط القروض في ظل ارتفاع الأسعار قد يحول الضغوط المالية اليومية إلى أزمة دائمة، تدفع كثيرين إلى دوامة من الديون يصعب الخروج منها.
"اشترِ الآن وادفع لاحقًا" .. فخ التقسيط
في الوقت نفسه، تسجل فئة الشباب دون الثلاثين ارتفاعًا أسرع من المتوسط في معدلات المديونية. فقد ارتفع عدد الحالات في هذه الفئة بنسبة 5.8 % ليصل إلى 1.17 مليون شخص. وبحسب وكالة الأنباء الكاثوليكية "ك ن أ"، يربط التقرير هذا الاتجاه بانتشار أنماط استهلاكية جديدة تعتمد على الشراء بالتقسيط وخدمات "اشترِ الآن وادفع لاحقًا"، التي تمنح شعورًا مؤقتًا بالقدرة على الإنفاق لكنها قد تتحول إلى عبء مالي يصعب تحمله مع تراكم المدفوعات.
أزمة مرشحة للتفاقم لا للانحسار
المؤشرات الحالية لا توحي بقرب انتهاء الأزمة. فشركة "كريديت ريفورم" تتوقع استمرار ارتفاع عدد الأشخاص المثقلين بالديون خلال الفترة المقبلة، في ظل استمرار مخاطر البطالة وارتفاع تكاليف المعيشة. وهذا يعني أن المشكلة لم تعد مرتبطة بظروف فردية أو أخطاء مالية شخصية، بل أصبحت مرتبطة بعوامل اقتصاديةأوسع تؤثر في شرائح متزايدة من المجتمع.
مراكز المساعدة تعاني هي الأخرى
وتواجه الجهات المعنية بمساعدة المدينين ضغوطًا متزايدة نتيجة تنامي أعداد المحتاجين للدعم. فبحسب الرابطة الاتحادية لمراكز استشارات المدينين، يضطر بعض طالبي المشورة إلى الانتظار أكثر من عام للحصول على موعد استشارة. ويرى المختصون أن توسيع خدمات الإرشاد المالي والتدخل المبكر يمكن أن يمنع تفاقم الديون قبل وصولها إلى مراحل حرجة، كما يحد من التكاليف الاجتماعية والاقتصادية التي تتحملها الدولة والبلديات.
خريطة الديون: فجوة واضحة بين شمال ألمانيا وجنوبها
وتكشف الأرقام أيضًا عن تفاوت إقليمي كبير داخل ألمانيا. ففي حين تتصدر بريمن قائمة الولايات الأكثر تضررًا بنسبة مديونية مفرطة تبلغ 15.89% تليها شمال الراين-وستفاليا بنسبة 13.19 % وساكسونيا-أنهالت بنسبة 13.08%، تبدو الصورة مختلفة في الجنوب الألماني. إذ تسجل بافاريا (بايرن) أدنى نسبة على مستوى البلاد عند 7.58%، تليها بادن-فورتمبيرغ بنسبة 8.73%
ويعكس هذا التباين الفروق الاقتصادية بين الولايات، سواء من حيث مستويات الدخل أو قوة سوق العملأو معدلات البطالة، ما يجعل خطر الوقوع في المديونية المفرطة أعلى في بعض المناطق مقارنة بأخرى.
أكثر من مجرد أرقام
وراء هذه الإحصاءات ملايين الأشخاص الذين يواجهون صعوبات يومية في تدبير شؤونهم المالية. وبينما تكشف الأرقام عن حجم المشكلة، فإنها تطرح أيضًا سؤالًا أوسع حول قدرة الاقتصاد الألماني على حماية الفئات المتوسطة والشابة من الضغوط المعيشية المتزايدة. فحين يصبح أكثر من واحد من كل عشرة بالغين غير قادر على سداد التزاماته المالية، تتحول المديونية المفرطة من مشكلة فردية إلى تحدٍ اقتصادي واجتماعي يطال المجتمع بأكمله.


أضف تعليقك
شارك رأيك بوضوح واحترام. تُراجع التعليقات قبل ظهورها للقراء.